Artigo · Financeiro e impostos
Pró-labore do arquiteto: quanto tirar, distribuição de lucros e conta separada
Equipe Croqui Atualizado em 6 min de leitura
Resposta curta
O pró-labore é a remuneração do sócio pelo trabalho no escritório. Ele paga 11% de INSS e, conforme o valor, imposto de renda, e entra no fator R do Simples. Os lucros distribuídos são isentos dentro dos limites da lei. O pró-labore certo fica entre o que o fator R pede e o que o caixa sustenta.
Como o Croqui resolve isso
Pró-labore só fica claro quando a conta do escritório e a sua não se misturam. No Croqui, as retiradas saem da conta do escritório para a pessoal e ficam fora do resultado do mês.
-
Passo 1: Separe as contas do escritório e as pessoais
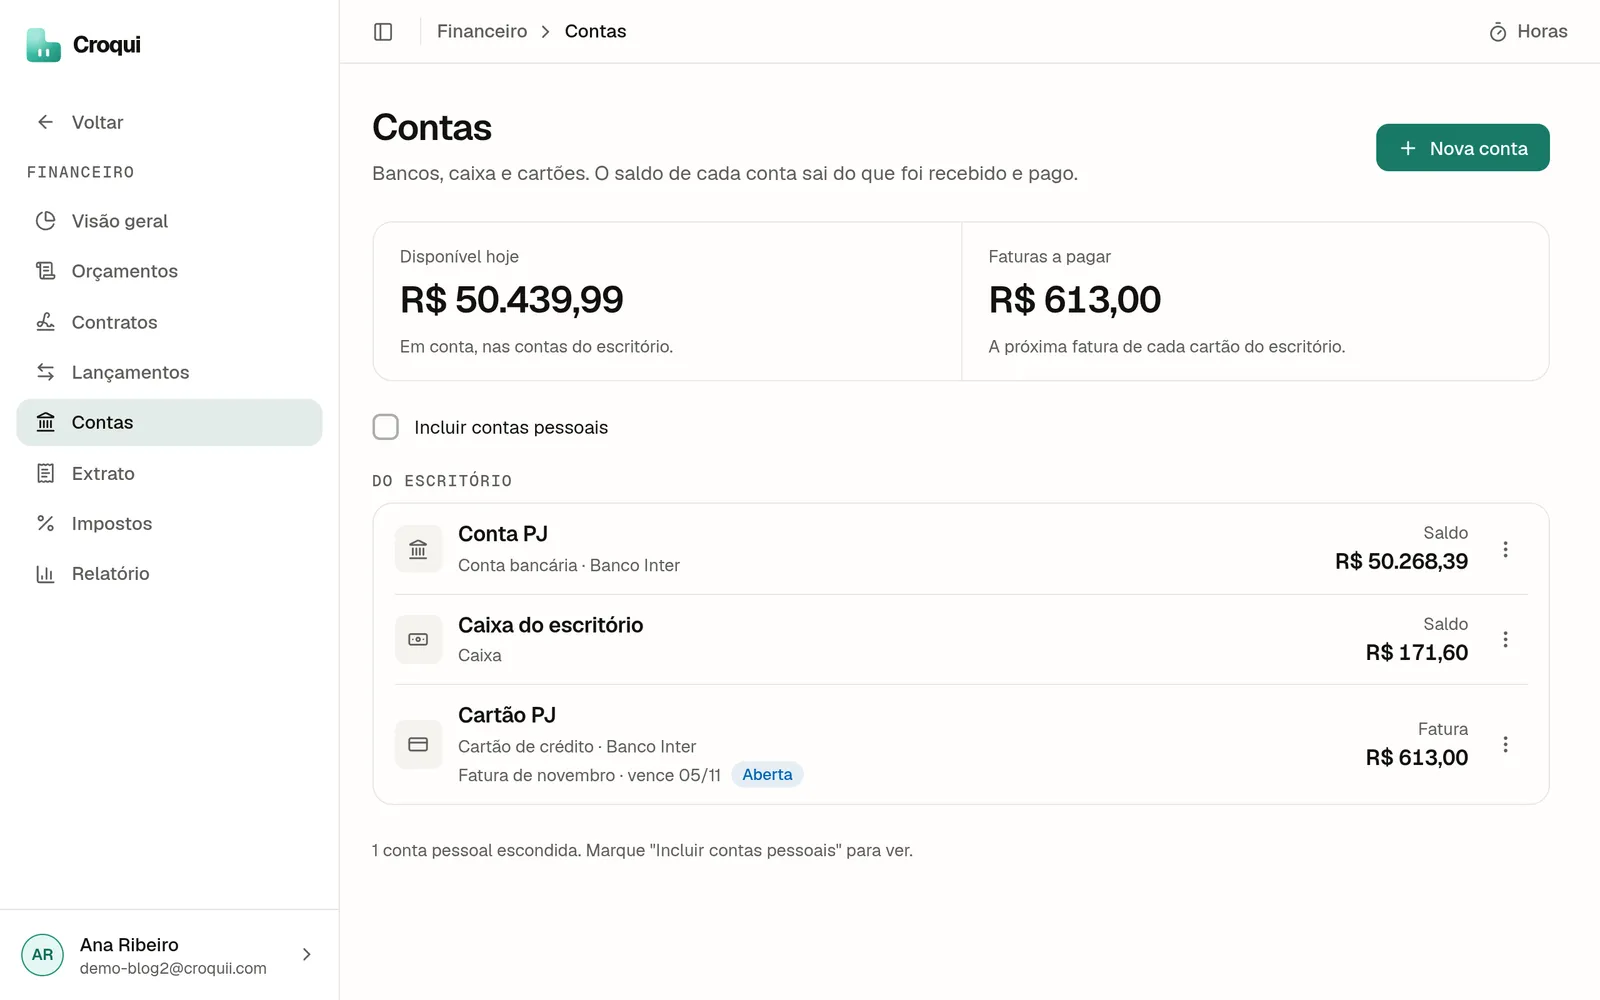
Conta pessoal não entra no caixa do escritório. O pró-labore e as retiradas viram transferências para ela, e o saldo de cada conta sai do que entrou e saiu.
Contas -
Passo 2: Veja o resultado antes das retiradas
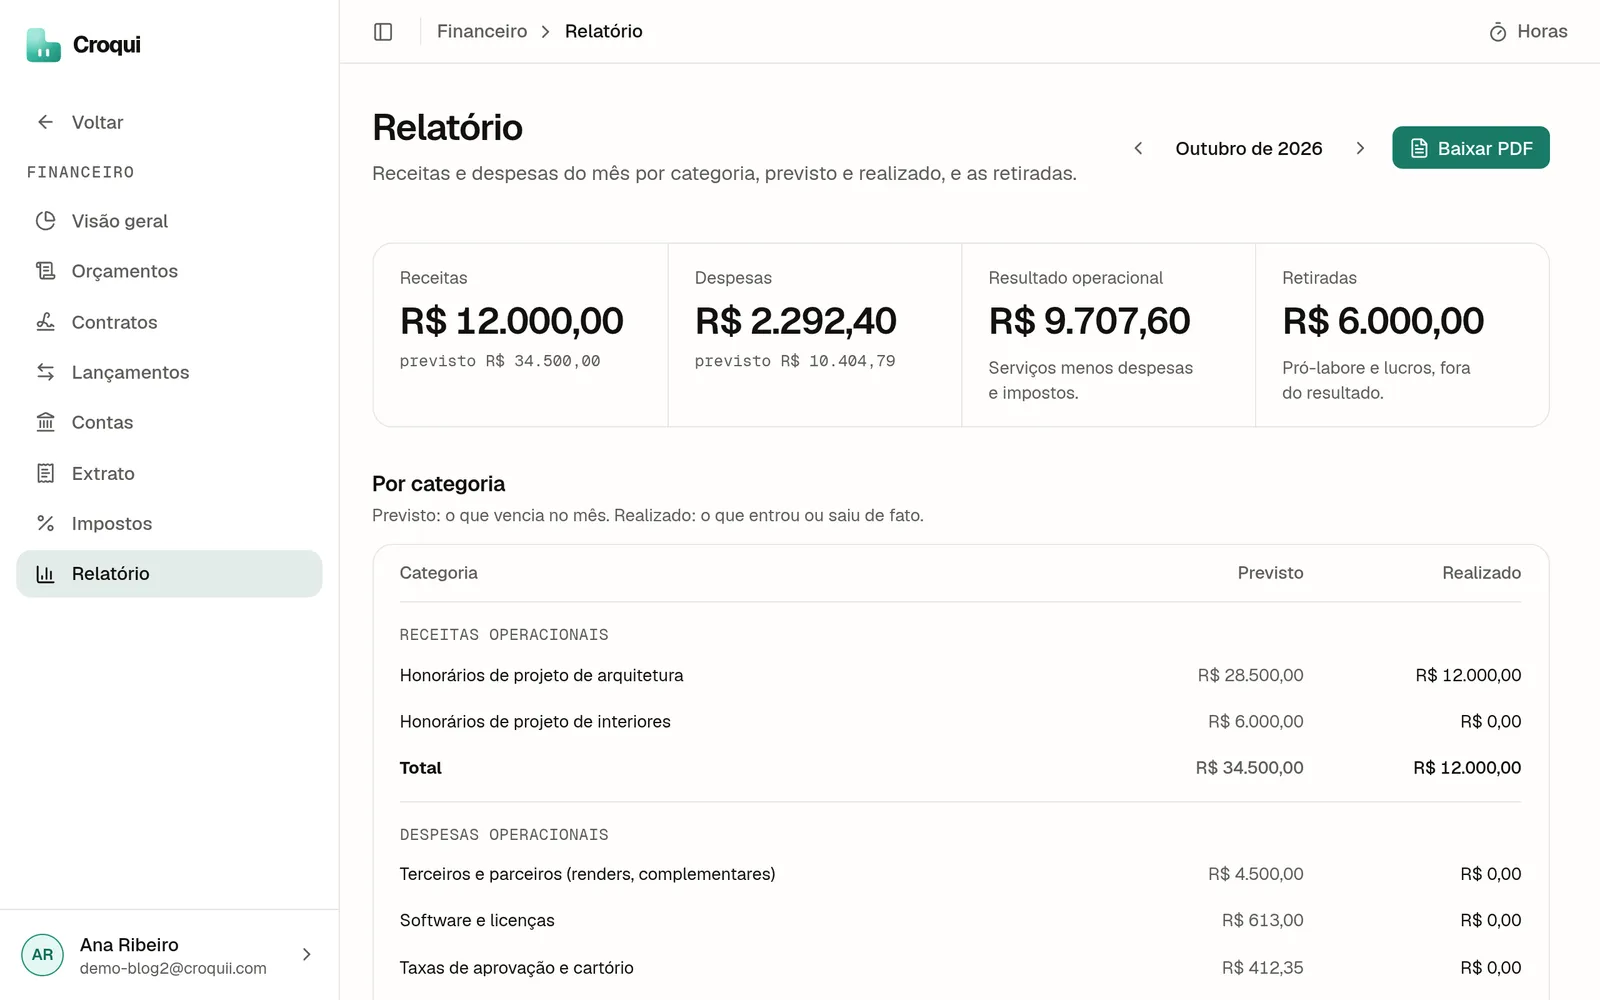
O relatório do mês mostra o resultado operacional e, à parte, o pró-labore, a distribuição de lucros e as retiradas pessoais, com o total retirado.
Relatório mensal
Este artigo faz parte do guia Controle financeiro de escritório de arquitetura: o guia do caixa ao imposto .
O pró-labore do arquiteto é a decisão financeira que mais mexe ao mesmo tempo no imposto do escritório, na aposentadoria do sócio e no caixa. Tirar pouco deixa o escritório no Anexo V do Simples; tirar o que sobra no fim do mês esconde se o escritório dá lucro. Este guia explica o que é o pró-labore, o que ele paga, como ele difere da distribuição de lucros, a regra nova de 2026 para lucros e um jeito de chegar no valor.
Ele faz parte do guia de controle financeiro de escritório de arquitetura. O verbete pró-labore resume o conceito. Os valores são exemplos; o seu caso fecha com o contador.
O que é pró-labore?
É a remuneração do sócio pelo trabalho que ele faz na empresa: projetar, coordenar, atender cliente, cuidar do financeiro. Funciona como o salário do dono, definido pelos sócios e pago todo mês. Ele não depende de o escritório ter lucro naquele mês, e é por isso que precisa caber no caixa.
O que o pró-labore paga de imposto?
Duas coisas, descontadas do sócio:
| Desconto | Quanto | Base legal |
|---|---|---|
| INSS do sócio | 11% do pró-labore, até o teto do INSS | Contribuinte individual: 20% (Lei 8.212/1991, art. 21), com dedução de até 9 pontos quando presta serviço a empresa (art. 30, § 4º); a empresa desconta e recolhe (Lei 10.666/2003, art. 4º) |
| Imposto de renda na fonte | Pela tabela progressiva mensal | Em 2026, zero para rendimento de até R$ 5.000 no mês, com redução até R$ 7.350 (Receita Federal) |
E a parte da empresa? No Simples, nos Anexos III e V, que são os da arquitetura, a contribuição patronal já está dentro do DAS. O escritório não paga os 20% patronais por fora sobre o pró-labore.
Qual a diferença entre pró-labore e distribuição de lucros?
O pró-labore paga o trabalho. A distribuição de lucros paga o resultado, depois de pagas as despesas e o imposto.
| Pró-labore | Distribuição de lucros | |
|---|---|---|
| O que remunera | O trabalho do sócio | O resultado da empresa |
| Periodicidade | Mensal, valor definido | Quando há lucro, depois do fechamento |
| INSS | 11% do sócio | Não tem |
| Imposto de renda | Tabela progressiva, retido na fonte | Isento no Simples dentro do limite da lei; regra nova acima de R$ 50 mil por mês |
| Entra no fator R? | Sim | Não (LC 123/2006, art. 18, § 26) |
No Simples, os lucros pagos ao sócio são isentos de imposto de renda, exceto o que corresponder a pró-labore, aluguel ou serviço prestado (LC 123/2006, art. 14). A isenção tem um limite calculado sobre a receita, menos o IRPJ pago no Simples, e o limite não se aplica se a empresa mantém escrituração contábil que mostre lucro maior. É mais um motivo para ter a contabilidade em dia.
O que mudou para os lucros em 2026?
A Lei 15.270/2025 criou, a partir de janeiro de 2026, a retenção de 10% de imposto de renda sobre lucros e dividendos pagos pela mesma empresa à mesma pessoa física acima de R$ 50.000 no mês, sobre o valor total, sem deduções. Ficam fora da regra os lucros apurados até 2025 cuja distribuição foi aprovada até 31/12/2025 e é paga nos termos aprovados. A lei também criou uma tributação mínima anual para rendas altas.
A Receita confirma que a isenção do sócio de empresa do Simples passa a observar essas regras a partir de 2026 (Perguntas e Respostas IRPF 2026, pergunta 183). Para a maioria dos escritórios pequenos, que distribuem menos de R$ 50 mil por mês a cada sócio, a retenção mensal não aparece. Quem distribui lucro acumulado de uma vez deve planejar o calendário com o contador.
Como o pró-labore afeta o Simples Nacional?
Pelo fator R. A folha dos últimos 12 meses, que inclui o pró-labore, dividida pela receita dos mesmos 12 meses, decide se arquitetura fica no Anexo III (28% ou mais) ou no V (abaixo de 28%). Para quem trabalha sozinho, o pró-labore é quase toda a folha.
No exemplo de Simples Nacional para arquitetos, uma arquiteta com receita de R$ 20 mil por mês paga R$ 3.555 de DAS mais INSS com pró-labore de R$ 3.000 (Anexo V) e R$ 2.305, com o IR, com pró-labore de R$ 5.600 (Anexo III). Ela retira o mesmo total da empresa; muda só a divisão entre pró-labore e lucro.
Quanto tirar de pró-labore?
Pense em três números:
- Piso do fator R: a folha mensal que deixa o fator R em 28%. Para quem não tem empregado: 28% da receita média mensal. Com receita de R$ 20 mil, R$ 5.600.
- Teto do caixa: o resultado operacional dos meses fracos, menos o que vai para a reserva. Pró-labore é compromisso fixo; não pode depender da parcela que ainda não entrou.
- Necessidade pessoal: quanto você precisa por mês para viver sem tirar do escritório fora de hora.
Se o piso do fator R passa do teto do caixa, o problema não é o pró-labore, é o preço ou o volume de projetos. O guia de quanto cobrar por projeto começa por aí.
Exemplo: as duas sócias do Estúdio Ipê
O Estúdio Ipê, escritório de exemplo deste blog, tem receita média de R$ 40 mil por mês, uma arquiteta contratada e uma estagiária. O resultado operacional de um mês típico é R$ 21.130 (a conta está no controle financeiro).
- Com a arquiteta contratada, a folha já é alta, e o fator R passa de 28% com pró-labore de R$ 5.000 para cada sócia: 41,5%.
- O pró-labore das duas soma R$ 10.000, pago no dia 5.
- Depois do fechamento, sobram R$ 11.130. Elas distribuem R$ 8.000 (R$ 4.000 cada) e deixam R$ 3.130 na reserva.
- Cada sócia recebe por mês R$ 5.000 de pró-labore (com 11% de INSS e IR na fonte pela tabela) e R$ 4.000 de lucros, isentos.
Em trimestres fracos, como o do fluxo de caixa de 90 dias, a distribuição é a primeira a sair. O pró-labore fica.
Por que separar a conta do escritório da pessoal?
Porque sem separação não existe pró-labore, só “tirar quando precisa”. A rotina que funciona:
- Toda receita do escritório entra na conta da empresa.
- Toda despesa do escritório sai dela.
- No dia fixo, o pró-labore sai por transferência para a conta pessoal.
- A distribuição de lucros só depois do fechamento do mês, também por transferência.
- Despesa pessoal paga pela conta da empresa vira retirada, não despesa do escritório. Lance assim, ou ela distorce o resultado.
O Croqui é um software online para escritórios de arquitetura e interiores que transforma o modelo IFC ou DWG no pacote documental do projeto: quadros, quadro de áreas, memorial descritivo, pranchas ABNT e pré-checagem de conformidade, que se refazem a cada revisão do modelo. No financeiro do Croqui, a conta pessoal fica fora do caixa do escritório, e pró-labore, lucros e retiradas aparecem no relatório abaixo do resultado operacional.
Quanto ganha o dono de um escritório de arquitetura?
Não há número confiável que valha para todos, e médias de internet misturam autônomos, sócios e empregados. O que dá para medir é o seu: some pró-labore e lucros distribuídos nos últimos 12 meses e divida por 12. No Estúdio Ipê, R$ 9.000 por sócia por mês. Depois, compare com as horas trabalhadas: se o valor por hora ficou abaixo da hora técnica que você cobra, o escritório está pagando o cliente com o seu tempo. Para quem ainda decide entre CPF e CNPJ, o ponto de partida é arquiteto autônomo: pessoa física ou PJ.
Perguntas frequentes
O que é pró-labore?
É a remuneração que o sócio recebe pelo trabalho que faz na empresa, como um salário de dono. Ele é definido pelos sócios, pago todo mês, sofre desconto de 11% de INSS e, conforme o valor, de imposto de renda na fonte. No Simples, entra na folha de salários que define o fator R. É diferente da distribuição de lucros, que remunera o sócio pelo resultado da empresa.
Qual a diferença entre pró-labore e distribuição de lucros?
O pró-labore paga o trabalho do sócio: tem INSS e pode ter imposto de renda, e conta no fator R. A distribuição de lucros paga o resultado: no Simples, é isenta de imposto de renda até o limite da lei, ou acima dele com escrituração contábil, e não tem INSS. Desde 2026, lucros acima de R$ 50 mil por mês, pagos pela mesma empresa à mesma pessoa, têm retenção de 10%.
Quanto o arquiteto deve tirar de pró-labore?
Não há valor fixo. O piso costuma ser o que leva o fator R a 28%, para o escritório ficar no Anexo III do Simples. O teto é o que o caixa sustenta todo mês sem depender de parcela incerta. Entre os dois, entra a necessidade pessoal. O restante da retirada sai como distribuição de lucros, depois de fechado o mês.
Pró-labore é obrigatório?
Para o sócio que trabalha na empresa, o pró-labore é a forma de remunerar esse trabalho e de contribuir para o INSS. Muitos contadores recomendam definir um valor mensal mesmo em escritório pequeno, porque ele é a base da aposentadoria do sócio e, no Simples, do fator R. Confirme com o contador a situação do seu contrato social.
Fontes
- 01Lei Complementar nº 123, de 14 de dezembro de 2006: art. 14 (lucros) e art. 18, §§ 5º-M e 24 (folha e fator R) (Planalto)
- 02Lei nº 15.270, de 26 de novembro de 2025: tributação mensal de lucros e dividendos acima de R$ 50 mil (Planalto)
- 03Receita Federal: Perguntas e Respostas IRPF 2026, pergunta 183 (sócio de empresa do Simples)
- 04Lei nº 10.666, de 8 de maio de 2003: art. 4º, desconto da contribuição do contribuinte individual (Planalto)
- 05Lei nº 8.212, de 24 de julho de 1991: arts. 21 e 30, § 4º (Planalto)
- 06Receita Federal: tabelas do imposto de renda de 2026