Artigo · Financeiro e impostos
Arquiteto autônomo: pessoa física ou PJ? Carnê-leão, INSS e quando abrir CNPJ
Equipe Croqui Atualizado em 7 min de leitura
Resposta curta
Como pessoa física, o arquiteto autônomo paga carnê-leão sobre o que recebe de pessoa física, 20% de INSS e o ISS da prefeitura. Como PJ no Simples, paga uma guia única a partir de 6% no Anexo III, se o pró-labore levar o fator R a 28%. A conta costuma favorecer o CNPJ quando a receita fica constante.
Como o Croqui resolve isso
Pessoa física ou PJ, o primeiro passo é separar o dinheiro do trabalho do dinheiro de casa. No Croqui, as contas do escritório ficam separadas das pessoais, e o imposto é reservado a cada recebimento.
-
Passo 1: Separe as contas
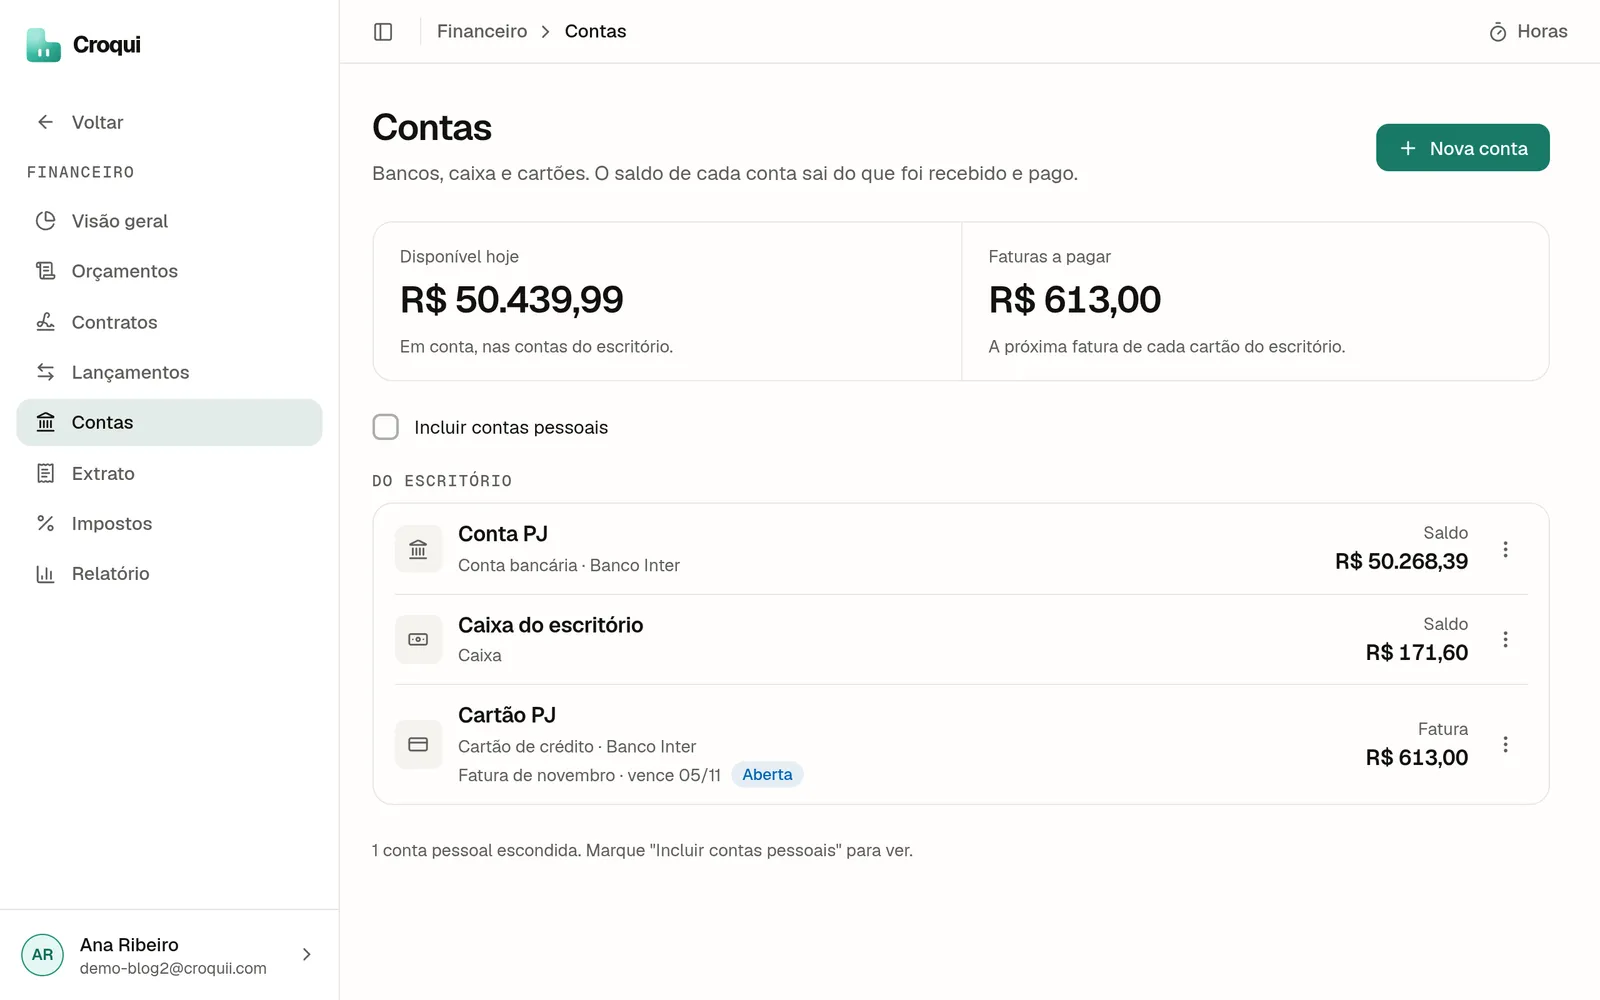
Cadastre a conta do escritório, o caixa e o cartão. A conta pessoal fica fora do caixa do escritório, e o pró-labore vira uma transferência para ela.
Contas -
Passo 2: Escolha o regime e reserve o imposto
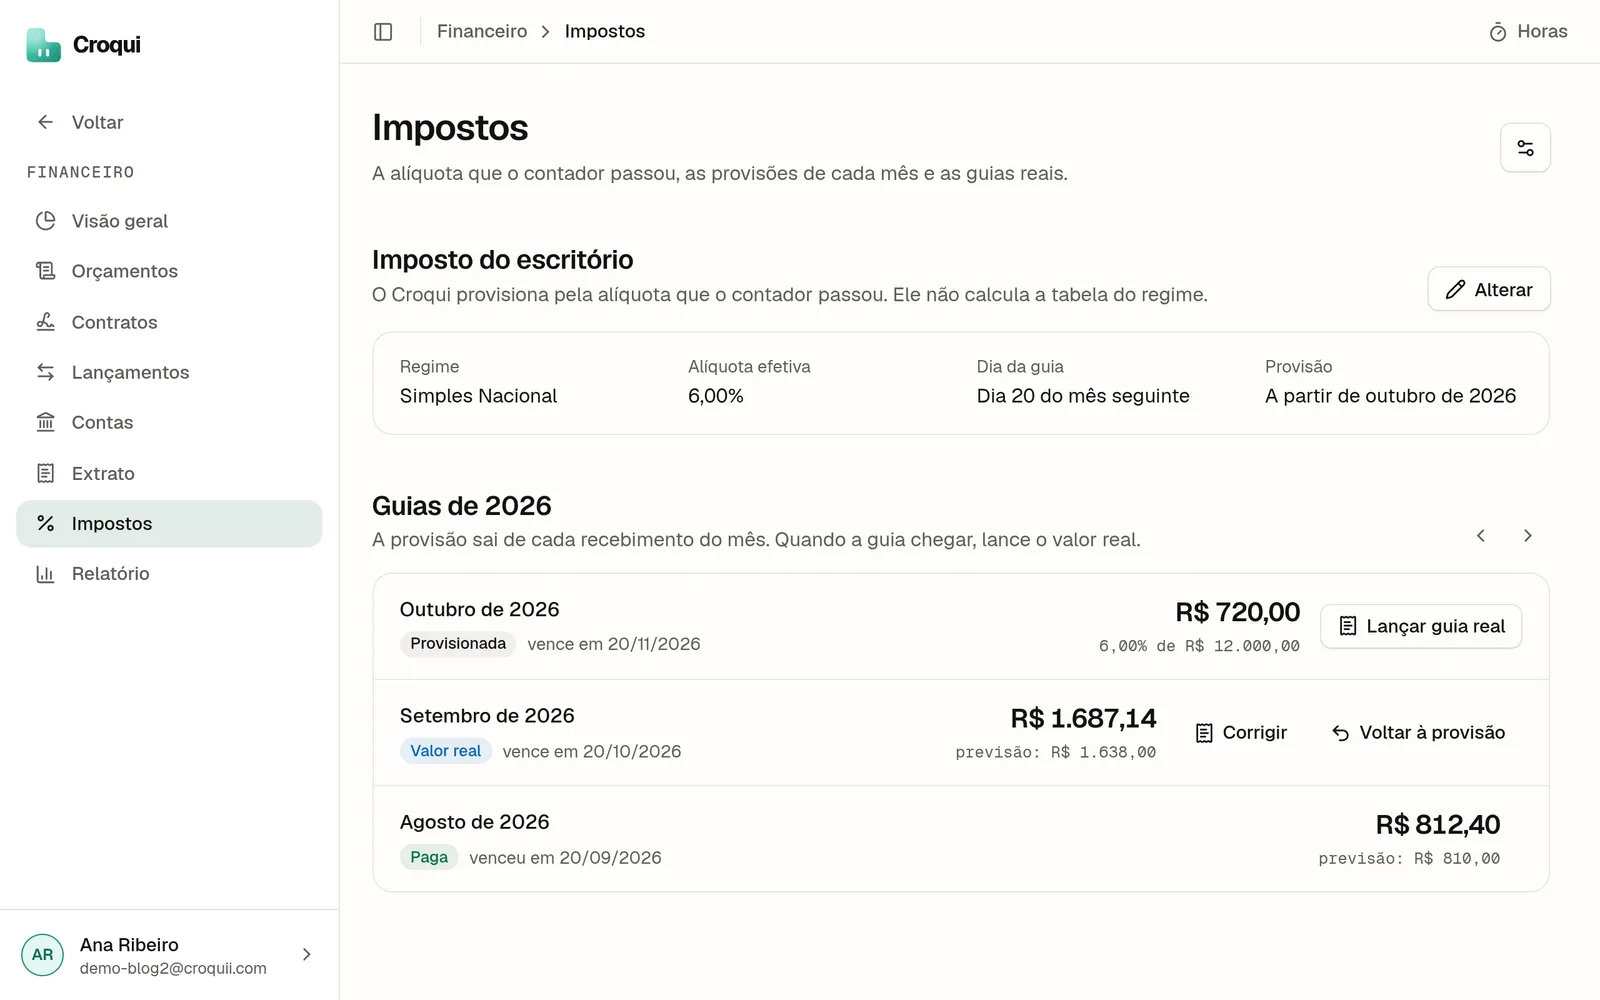
Autônomo (carnê-leão) ou Simples Nacional, com a alíquota efetiva que o contador passou. Cada recebimento gera a provisão da guia do mês seguinte.
Impostos
Este artigo faz parte do guia Controle financeiro de escritório de arquitetura: o guia do caixa ao imposto .
A dúvida sobre impostos do arquiteto autônomo quase sempre chega no mesmo momento: quando o segundo ou terceiro cliente fecha e o dinheiro começa a entrar todo mês. Continuar como pessoa física é simples e barato para começar. Abrir CNPJ costuma reduzir o imposto, mas traz contador, anuidade de empresa e obrigações mensais. Este guia mostra como cada caminho é tributado, faz a conta com um exemplo de R$ 7 mil por mês e lista os sinais de que chegou a hora da PJ.
Ele faz parte do guia de controle financeiro de escritório de arquitetura. Os valores do exemplo são hipotéticos, e as regras de ISS mudam por município. Feche a decisão com um contador.
Quais impostos o arquiteto autônomo paga como pessoa física?
Três, e cada um vai para um lugar diferente:
| Tributo | Para quem | Como se calcula |
|---|---|---|
| Imposto de renda (carnê-leão) | Receita Federal | Tabela progressiva mensal sobre o que recebeu de pessoa física, menos deduções |
| INSS | Previdência | 20% sobre o que recebeu, até o teto, como contribuinte individual |
| ISS | Prefeitura | Valor fixo anual ou percentual, conforme a lei do município |
Quando o cliente é uma empresa, a conta muda: a empresa desconta o INSS e, conforme o valor, o imposto de renda na fonte, e ainda paga a contribuição patronal sobre o seu serviço. É um dos motivos de muitas construtoras preferirem contratar CNPJ.
Como funciona o carnê-leão do arquiteto?
O carnê-leão é o recolhimento mensal obrigatório de quem recebe rendimento do trabalho sem vínculo de outra pessoa física (Receita Federal). É o caso da família que contrata o projeto da casa. O cálculo é feito no Meu Carnê-Leão, com a conta gov.br prata ou ouro, que também emite o DARF.
As regras que mais importam (Perguntas e Respostas IRPF 2026):
- Prazo: o imposto é pago até o último dia útil do mês seguinte ao recebimento.
- Tabela: a progressiva mensal do mês do recebimento, com a redução criada para 2026 para quem tem rendimento tributável de até R$ 7.350 no mês.
- Livro-caixa: o autônomo pode deduzir as despesas de custeio necessárias à atividade, como aluguel do espaço, água, luz, telefone e material, limitadas à receita do mês. O excesso passa para os meses seguintes, até dezembro.
- Não dedutíveis no livro-caixa: depreciação de equipamentos, leasing e, em regra, deslocamento.
- INSS pago como contribuinte individual também é deduzido da base.
A tabela mensal de 2026 (Receita Federal):
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | isento | R$ 0 |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Sobre o imposto da tabela entra a redução de 2026: até R$ 5.000 de rendimento tributável no mês, o imposto zera; de R$ 5.000,01 a R$ 7.350, a redução é de R$ 978,62 menos 0,133145 vezes o rendimento.
Quanto o arquiteto autônomo paga de INSS?
Como contribuinte individual, 20% sobre o que recebe, limitado ao teto do INSS do ano (Lei 8.212/1991, art. 21). Quando presta serviço a empresa, a empresa desconta 11% e recolhe, e o arquiteto paga a diferença sobre o que recebeu de pessoa física, se for o caso (art. 30, § 4º).
Existe o plano simplificado, de 11% sobre o salário mínimo, mas ele vale só para quem trabalha por conta própria sem prestar serviço a empresa, e não dá direito à aposentadoria por tempo de contribuição (INSS).
Exemplo: R$ 7 mil por mês como pessoa física e como PJ
A Carla projeta interiores residenciais e recebe, em média, R$ 7.000 por mês de clientes pessoa física. Ela trabalha num coworking e gasta R$ 1.200 por mês com o espaço, software e plotagem.
Como pessoa física:
- INSS: 20% x R$ 7.000 = R$ 1.400 (abaixo do teto).
- Base do carnê-leão: R$ 7.000 − R$ 1.200 (livro-caixa) − R$ 1.400 (INSS) = R$ 4.400.
- Imposto da tabela: 22,5% x R$ 4.400 − R$ 675,49 = R$ 314,51.
- Redução de 2026: R$ 978,62 − 0,133145 x R$ 7.000 = R$ 46,61.
- Carnê-leão: R$ 314,51 − R$ 46,61 = cerca de R$ 268.
- ISS: o que a prefeitura dela cobrar do autônomo.
Como microempresa no Simples, Anexo III: com receita de R$ 84.000 em 12 meses, a empresa fica na primeira faixa, 6%. Para ficar no Anexo III, o pró-labore precisa ser de pelo menos 28% da receita, R$ 1.960. Ela fixa em R$ 2.000.
- DAS: 6% x R$ 7.000 = R$ 420, já com o ISS.
- INSS do pró-labore: 11% x R$ 2.000 = R$ 220. Sem IR, porque o rendimento fica abaixo de R$ 5.000.
- Contador: suponha R$ 400 por mês. É o valor que mais varia; peça orçamentos.
- Anuidade do CAU de pessoa jurídica: R$ 762,11 em 2026, cerca de R$ 64 por mês. Para empresa de um único sócio arquiteto que é o responsável técnico, o pagamento à vista tem desconto de 90% (CAU, valores de 2026).
| Por mês | Pessoa física | PJ no Simples (Anexo III) |
|---|---|---|
| Imposto de renda ou DAS | R$ 268 | R$ 420 (com ISS) |
| INSS | R$ 1.400 | R$ 220 |
| ISS | o da prefeitura | incluído no DAS |
| Contador e anuidade de PJ | R$ 0 | R$ 464 |
| Total | R$ 1.668 + ISS | R$ 1.104 |
A PJ sai mais barata por cerca de R$ 560 por mês, mais o ISS. Mas há um custo escondido: como pessoa física, a Carla contribui para o INSS sobre R$ 7.000; como PJ, sobre R$ 2.000, o que muda a aposentadoria futura. E, se o pró-labore não levar o fator R a 28%, a empresa cai no Anexo V, com 15,5% na primeira faixa, e a vantagem some. O cálculo do fator R está em Simples Nacional para arquitetos.
E se a maior parte dos clientes for empresa?
Aí a PJ costuma vencer com folga. A empresa que contrata pessoa física desconta INSS e imposto na fonte e paga a contribuição patronal sobre o serviço, o que torna o arquiteto pessoa física mais caro para ela. Construtoras, incorporadoras e lojas costumam pedir nota de empresa, com o CNAE de arquitetura. Como funciona a nota em cada caso está em nota fiscal de arquiteto.
Quando abrir CNPJ?
Não existe um valor mágico. Os sinais de que chegou a hora:
- A receita ficou constante por seis meses ou mais.
- A conta do exemplo virou: carnê-leão, INSS e ISS somam mais que DAS, pró-labore, contador e anuidade de PJ.
- Os clientes empresa começaram a pedir nota de empresa.
- Você quer contratar estagiário, arquiteto ou um sócio.
- Você quer separar o patrimônio e organizar o escritório como negócio.
MEI não é opção para arquitetura nem para design de interiores; o motivo está em arquiteto pode ser MEI. O passo a passo da abertura, do contrato social ao registro no CAU, está em como abrir um escritório de arquitetura.
Como organizar o dinheiro em qualquer um dos dois caminhos?
Separe a conta do trabalho da conta de casa, mesmo como pessoa física, e reserve o imposto no dia em que o cliente paga. Como pessoa física, guarde os comprovantes do livro-caixa mês a mês. Como PJ, defina o pró-labore numa data fixa e trate o resto como distribuição de lucros, que é isenta dentro dos limites da lei. O guia de pró-labore do arquiteto mostra como dividir.
O Croqui é um software online para escritórios de arquitetura e interiores que transforma o modelo IFC ou DWG no pacote documental do projeto: quadros, quadro de áreas, memorial descritivo, pranchas ABNT e pré-checagem de conformidade, que se refazem a cada revisão do modelo. No financeiro do Croqui, o regime pode ser autônomo (carnê-leão) ou Simples Nacional, e o imposto é provisionado pela alíquota que você ou o contador informam. Ele não calcula o carnê-leão nem emite o DARF.
Perguntas frequentes
Arquiteto autônomo precisa pagar carnê-leão?
Sim, sobre o que recebe de clientes pessoa física. O carnê-leão é o recolhimento mensal obrigatório de quem recebe rendimento do trabalho sem vínculo de outra pessoa física. Ele é calculado pela tabela progressiva mensal e pago até o último dia útil do mês seguinte ao recebimento. Despesas do livro-caixa, como aluguel do espaço e material, e o INSS pago podem ser deduzidos.
Quanto o arquiteto autônomo paga de INSS?
Como contribuinte individual, 20% sobre o que recebe, limitado ao teto do INSS (Lei 8.212/1991, art. 21). Quando presta serviço para empresa, a empresa desconta 11% da remuneração e recolhe; o arquiteto completa a diferença sobre o restante, se houver. O plano simplificado de 11% sobre o salário mínimo só vale para quem não presta serviço a empresa e exclui a aposentadoria por tempo de contribuição.
Quando o arquiteto deve abrir CNPJ?
Quando a receita fica constante e a soma de carnê-leão, INSS e ISS passa do que a empresa pagaria no Simples somado ao contador e à anuidade do CAU de pessoa jurídica. Também pesa ter clientes empresa, que preferem contratar CNPJ, e querer contratar equipe. Peça ao contador a simulação dos dois caminhos com os números dos últimos meses.
Arquiteto pessoa física pode emitir nota fiscal?
Depende da prefeitura. Muitas permitem que o profissional autônomo se cadastre no município e emita nota fiscal de serviço, ou emita nota avulsa. Para cliente pessoa física, o recibo costuma bastar, e o rendimento entra no carnê-leão. Para cliente empresa, a nota é quase sempre exigida. Confira as regras do seu município.
Fontes
- 01Receita Federal: Apurar carnê-leão (gov.br)
- 02Receita Federal: Perguntas e Respostas IRPF 2026 (carnê-leão e livro-caixa, perguntas 427 a 429)
- 03Receita Federal: tabelas do imposto de renda de 2026
- 04Lei nº 8.212, de 24 de julho de 1991: arts. 21 e 30, § 4º, contribuição do contribuinte individual (Planalto)
- 05INSS: Plano simplificado de contribuição
- 06Lei Complementar nº 123, de 14 de dezembro de 2006: Simples Nacional, Anexo III (Planalto)
- 07CAU/PR: valores da anuidade, do RRT e das taxas do CAU para 2026 (Ato Declaratório CAU/BR nº 22/2025)