Artigo · Financeiro e impostos
Nota fiscal de arquiteto: quem emite, ISS e NFS-e
Equipe Croqui Atualizado em 5 min de leitura
Resposta curta
A empresa de arquitetura emite nota fiscal de serviço eletrônica (NFS-e) pela prefeitura ou pelo emissor nacional, com o ISS do item 7.01 da LC 116/2003, de 2% a 5% conforme o município. O autônomo depende da prefeitura: cadastro de autônomo, nota avulsa ou recibo. No Simples, o ISS já vai dentro do DAS.
Como o Croqui resolve isso
O Croqui não emite nota fiscal. O que ele faz é guardar a nota junto do recebimento e do projeto, e reservar o imposto que vem com ela.
-
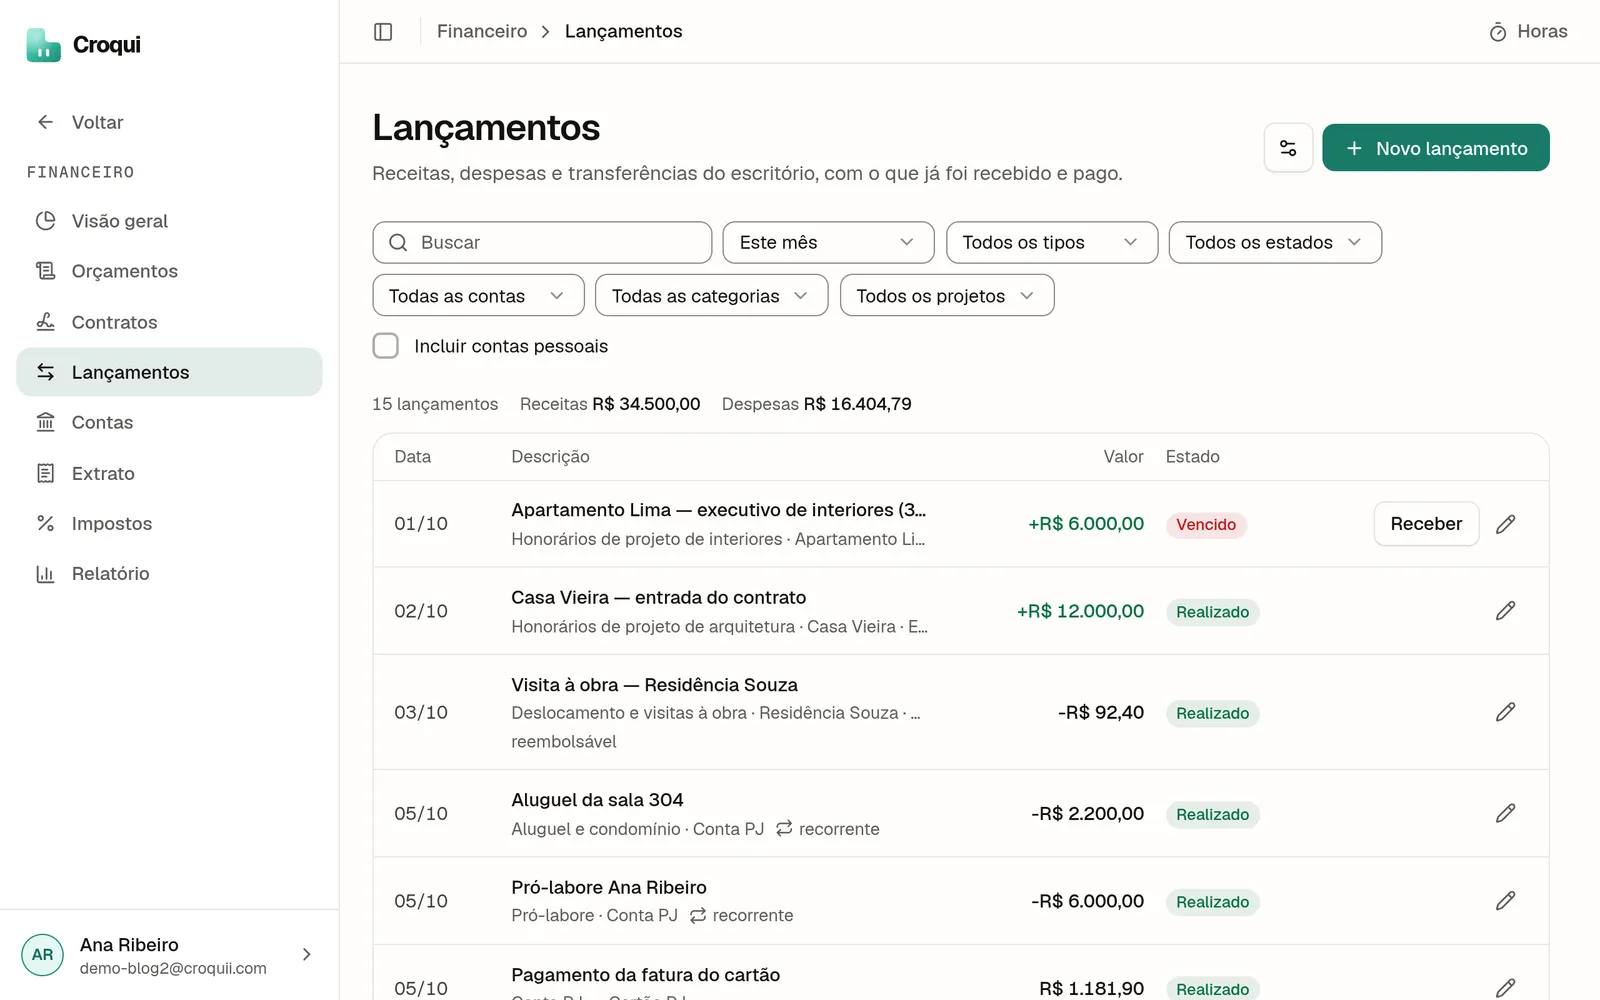
Passo 1: Anexe a nota ao lançamento
Na receita da parcela, ligada ao projeto e à etapa, anexe o PDF da nota (PDF ou imagem, até 10 MB). Ela vai junto no ZIP de comprovantes do contador.
Lançamentos -
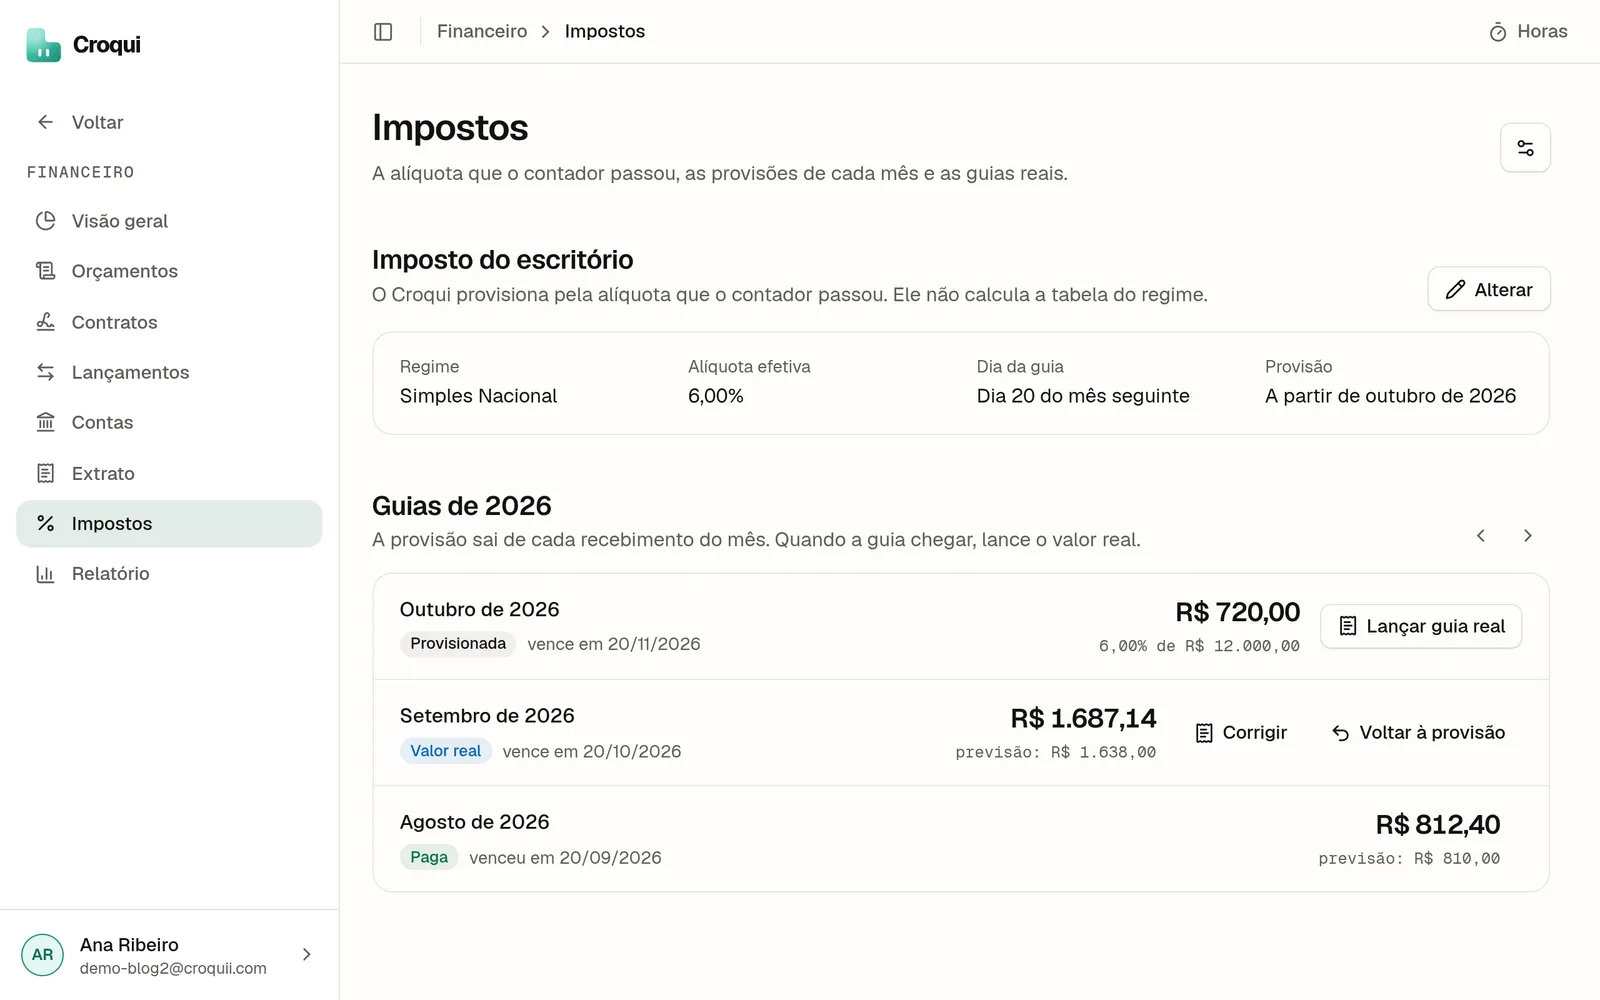
Passo 2: Reserve o imposto da nota
Com a alíquota efetiva informada, cada recebimento provisiona a guia do mês seguinte. Quando a guia chega, você lança o valor real no lugar da provisão.
Impostos
Este artigo faz parte do guia Controle financeiro de escritório de arquitetura: o guia do caixa ao imposto .
A nota fiscal de arquiteto parece simples até o primeiro cliente empresa pedir a nota com retenção, ou até a prefeitura trocar o sistema de emissão. Quem emite depende de o arquiteto ser empresa ou autônomo; o imposto que vai na nota é o ISS, com regra nacional e alíquota municipal; e, desde 2026, a nota de serviço tem um padrão nacional. Este guia junta as três partes e mostra o que escrever na nota de um projeto.
Ele faz parte do guia de controle financeiro de escritório de arquitetura. Regras de emissão e de ISS são municipais: confirme na prefeitura e com o contador.
Quem emite nota fiscal de arquiteto?
Depende de como você trabalha:
| Situação | Como fica a nota |
|---|---|
| Empresa de arquitetura (ME ou EPP) | Emite NFS-e com a inscrição municipal, pelo emissor nacional ou pelo sistema da prefeitura |
| Autônomo inscrito no município | Muitas prefeituras permitem emitir NFS-e como profissional autônomo |
| Autônomo sem inscrição | Nota avulsa pedida à prefeitura, quando o município oferece |
| Autônomo com cliente pessoa física | O recibo costuma bastar; o valor entra no carnê-leão |
MEI não é caminho: arquitetura e design de interiores não estão na lista de ocupações do MEI, como explica arquiteto pode ser MEI. Se a dúvida é entre continuar autônomo ou abrir empresa, veja arquiteto autônomo: pessoa física ou PJ.
Qual imposto vai na nota do arquiteto?
O ISS. Arquitetura está no item 7.01 da lista de serviços da Lei Complementar 116/2003: “Engenharia, agronomia, agrimensura, arquitetura, geologia, urbanismo, paisagismo e congêneres”. Cada município fixa a alíquota dentro de dois limites nacionais:
| Limite | Valor | Base legal |
|---|---|---|
| Mínima | 2% | LC 116/2003, art. 8º-A |
| Máxima | 5% | LC 116/2003, art. 8º, II |
Como o ISS chega à prefeitura muda com o regime:
- Empresa no Simples: o ISS já está dentro do DAS, como uma parte da alíquota efetiva. Não há guia de ISS à parte, salvo retenção. O cálculo está em Simples Nacional para arquitetos.
- Autônomo: a prefeitura pode cobrar por alíquota fixa ou variável conforme a natureza do serviço, sem considerar a remuneração do próprio trabalho como base (Decreto-Lei 406/1968, art. 9º, § 1º). Por isso, algumas prefeituras cobram do autônomo um valor fixo por período, e não um percentual da nota.
Onde o ISS do projeto é devido?
Em regra, no município do estabelecimento do prestador, ou no domicílio dele se não houver estabelecimento (LC 116/2003, art. 3º). O artigo lista exceções em que o imposto vai para o local da execução, ligadas principalmente a obras e serviços feitos no local. Projeto elaborado no escritório costuma seguir a regra geral. Quando o contrato inclui acompanhamento de obra em outra cidade, pergunte ao contador se alguma exceção se aplica.
O cliente pode reter o ISS da nota?
Pode, quando a lei do município do cliente obriga o tomador a reter, e isso aparece mais com clientes empresa. Se o seu escritório é do Simples e o ISS é retido, a nota precisa informar a alíquota efetiva de ISS do mês anterior ao da prestação (LC 123/2006, art. 21, § 4º, I), e essa receita é separada na apuração do DAS para o ISS não ser pago duas vezes. O contador informa a alíquota a usar a cada mês.
Na hora de receber, o valor que cai na conta é o da nota menos o que foi retido. Lance a receita pelo valor bruto e a retenção como imposto pago, para o relatório do mês fechar com a planilha do contador.
O que é a NFS-e nacional e o que mudou em 2026?
É a nota fiscal de serviço eletrônica de padrão nacional. A Lei Complementar 214/2025, da reforma tributária, obriga os municípios, desde 1º de janeiro de 2026, a autorizar seus contribuintes a emitir a NFS-e no ambiente nacional ou, se tiverem emissor próprio, a compartilhar as notas geradas no leiaute padronizado (art. 62, § 1º). Os emissores também passam a ter campos para o IBS e a CBS.
O efeito para o escritório depende da cidade: em algumas, a emissão migrou para o emissor nacional; em outras, o sistema da prefeitura continua, com o novo leiaute. Vale conferir antes do primeiro faturamento do ano.
A reforma tributária acaba com o ISS?
Aos poucos. A LC 214/2025 incluiu na LC 116/2003 uma redução das alíquotas municipais do ISS de 10% em 2029, 20% em 2030, 30% em 2031 e 40% em 2032 (art. 8º-B), enquanto o IBS entra no lugar. Até lá, a nota do arquiteto continua com ISS. Para quem está no Simples, a reforma tem regras próprias, resumidas no guia do Simples Nacional para arquitetos.
O que escrever na nota de um projeto de arquitetura?
A descrição precisa permitir que você, o cliente e o contador liguem a nota ao contrato. Um modelo:
Prestação de serviços de arquitetura: projeto arquitetônico residencial, etapa de anteprojeto, conforme contrato de 12/08/2026. Parcela 2 de 5. Obra: Rua das Palmeiras, 120, Curitiba/PR.
| Campo | O que conferir |
|---|---|
| Serviço | Item 7.01 da lista e o CNAE da empresa (7111-1/00) |
| Descrição | Serviço, etapa, contrato, parcela e endereço da obra |
| Valor | O da parcela do contrato |
| Retenções | ISS retido, se a lei do tomador exigir; IR e INSS quando aplicáveis |
| Tomador | CPF ou CNPJ e endereço corretos, iguais ao contrato |
Se a parcela inclui reembolso de despesa do cliente, como taxas de prefeitura ou cópias, combine com o contador se ela entra na mesma nota ou é tratada à parte.
Como organizar as notas no financeiro?
Uma nota por parcela recebida, anexada ao lançamento daquela receita, com o projeto e a etapa. No fechamento do mês, o contador recebe a lista de receitas e as notas juntas.
O Croqui é um software online para escritórios de arquitetura e interiores que transforma o modelo IFC ou DWG no pacote documental do projeto: quadros, quadro de áreas, memorial descritivo, pranchas ABNT e pré-checagem de conformidade, que se refazem a cada revisão do modelo. Ele não emite nota fiscal. No financeiro do Croqui, a nota fica anexada à receita do projeto, sai no ZIP de comprovantes para o contador, e o imposto da parcela é reservado pela alíquota que o contador informou.
Perguntas frequentes
Arquiteto autônomo pode emitir nota fiscal?
Depende do município. Muitas prefeituras permitem que o profissional autônomo se inscreva no cadastro municipal e emita nota fiscal de serviço, ou peça nota avulsa. Para cliente pessoa física, o recibo costuma bastar, e o valor entra no carnê-leão. Para cliente empresa, a nota quase sempre é exigida. Consulte a secretaria de finanças da sua cidade.
Qual o ISS do arquiteto?
Arquitetura está no item 7.01 da lista de serviços da Lei Complementar 116/2003. Cada município fixa a alíquota, que não pode ser menor que 2% (art. 8º-A) nem maior que 5% (art. 8º). Na empresa do Simples, o ISS vem dentro do DAS, numa parte da alíquota efetiva. Para o autônomo, a prefeitura pode cobrar um valor fixo pelo trabalho pessoal, em vez de um percentual.
Onde o ISS do projeto de arquitetura é devido?
Em regra, no município do estabelecimento do prestador, ou no domicílio dele se não houver estabelecimento (LC 116/2003, art. 3º). A lei lista exceções em que o imposto vai para o local da execução ou do tomador, ligadas principalmente a obras e serviços executados no local. Projeto feito no escritório costuma seguir a regra geral, mas confirme com o contador quando houver acompanhamento de obra.
O que é a NFS-e nacional?
É a nota fiscal de serviço eletrônica de padrão nacional. Pela Lei Complementar 214/2025 (art. 62), desde 1º de janeiro de 2026 os municípios precisam permitir a emissão no ambiente nacional ou, se mantiverem emissor próprio, compartilhar as notas no leiaute padronizado. Na prática, a empresa emite pelo emissor nacional ou pelo sistema da prefeitura, conforme a cidade.
Fontes
- 01Lei Complementar nº 116, de 31 de julho de 2003: ISS, arts. 3º, 8º, 8º-A e 8º-B e item 7.01 da lista (Planalto)
- 02Lei Complementar nº 214, de 16 de janeiro de 2025: art. 62 (NFS-e de padrão nacional) (Planalto)
- 03Lei Complementar nº 123, de 14 de dezembro de 2006: art. 21, § 4º (retenção de ISS do Simples) (Planalto)
- 04Decreto-Lei nº 406, de 31 de dezembro de 1968: art. 9º, § 1º (ISS do trabalho pessoal) (Planalto)