Artigo · Financeiro e impostos
Simples Nacional para arquitetos: Anexo III ou V, fator R e CNAE 7111-1/00
Equipe Croqui Atualizado em 8 min de leitura
Resposta curta
No Simples Nacional, arquitetura é tributada pelo Anexo III, com alíquota inicial de 6%, quando a folha de salários dos últimos 12 meses, com pró-labore, chega a 28% da receita bruta. Abaixo disso, vai para o Anexo V, que começa em 15,5%. Essa razão é o fator R, e o pró-labore é o que mais o move.
Como o Croqui resolve isso
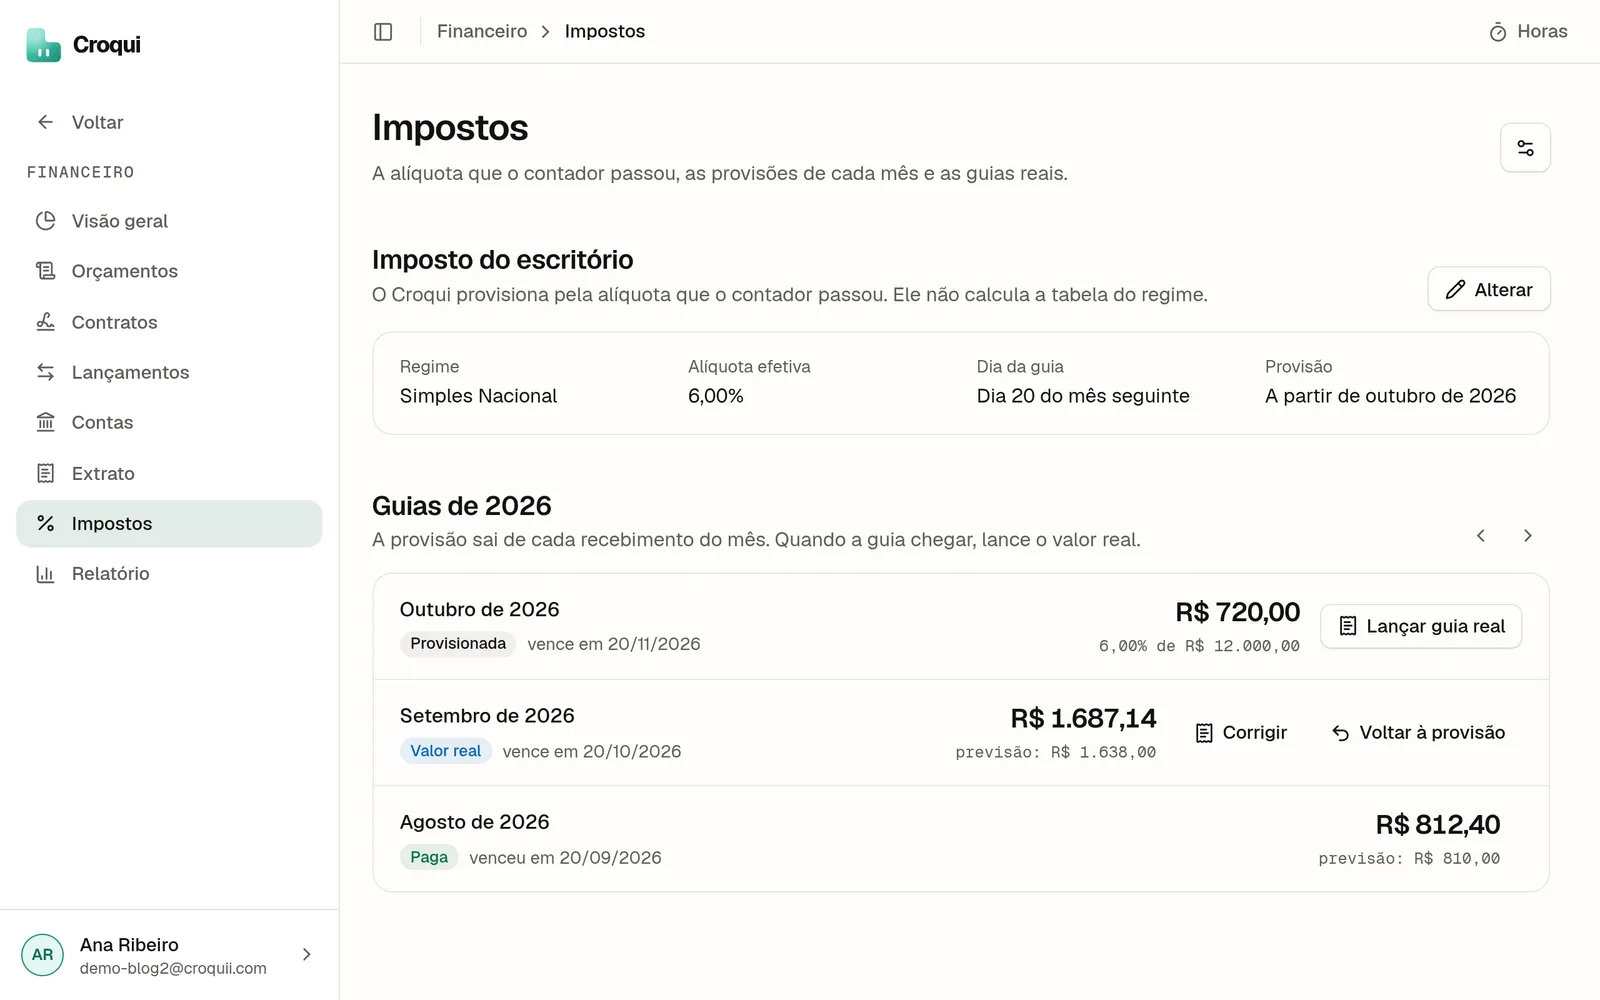
O Croqui não calcula o anexo nem o fator R. Ele usa a alíquota efetiva que o contador passou para reservar o imposto a cada recebimento e entrega ao contador o mês classificado.
-
Passo 1: Informe a alíquota do contador
Em Impostos, escolha Simples Nacional, digite a alíquota efetiva e o dia da guia. Quando a guia chegar, lance o valor real, que substitui a provisão.
Impostos -
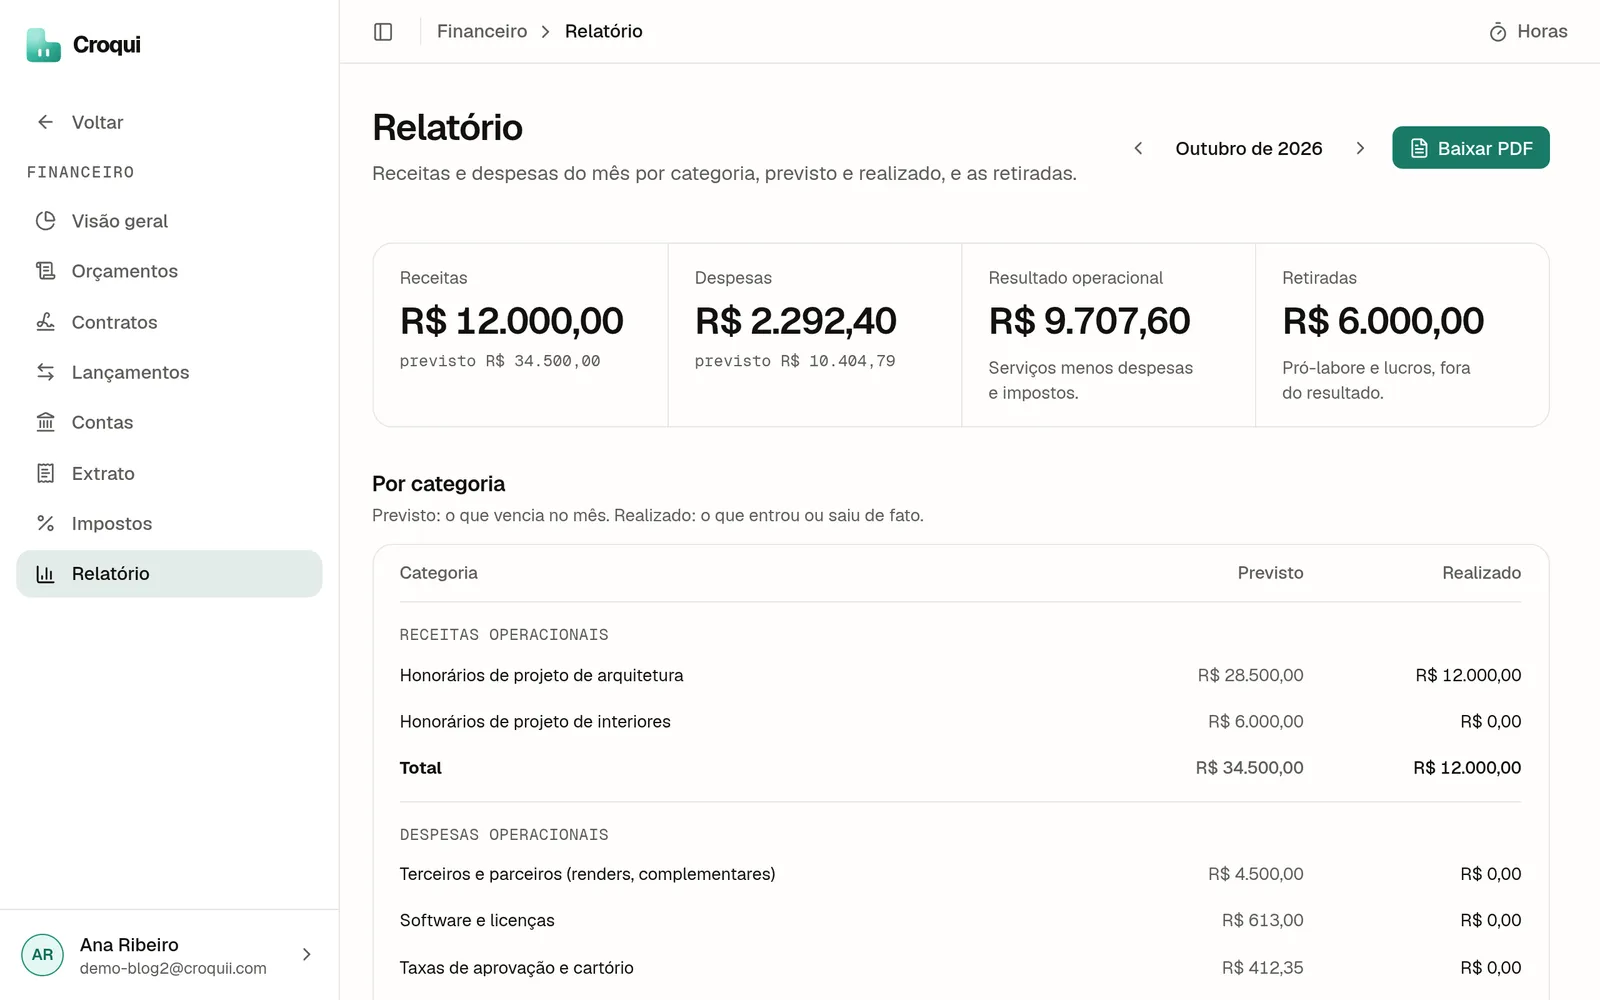
Passo 2: Mande o mês para o contador
O relatório mensal separa receitas, despesas e retiradas, com o pró-labore à parte. A planilha (XLSX) e o ZIP dos comprovantes saem prontos para o contador.
Relatório mensal
Este artigo faz parte do guia Controle financeiro de escritório de arquitetura: o guia do caixa ao imposto .
O Simples Nacional é o regime da maioria dos escritórios de arquitetura pequenos, e é também onde mais se paga imposto a mais sem perceber. A diferença entre o Anexo III e o Anexo V chega a quase 10 pontos percentuais na primeira faixa, e o que decide de que lado o escritório fica é uma conta simples, o fator R. Este guia mostra a regra na lei, as faixas, o cálculo passo a passo com um escritório de exemplo e o que muda com a reforma tributária.
Ele faz parte do guia de controle financeiro de escritório de arquitetura. Os números do exemplo são hipotéticos. O enquadramento real é do contador, com os dados do seu escritório.
Arquiteto pode optar pelo Simples Nacional?
Pode. Uma microempresa (receita de até R$ 360 mil por ano) ou empresa de pequeno porte (até R$ 4,8 milhões) que presta serviço de arquitetura pode optar pelo Simples, desde que não caia em outra vedação da lei, como ter sócio que é pessoa jurídica. O CNAE é o 7111-1/00, Serviços de arquitetura. MEI não é opção, porque arquitetura não está na lista de ocupações: veja arquiteto pode ser MEI.
A opção tem prazo. Empresa que já existe opta em janeiro, até o último dia útil. Empresa nova tem 30 dias contados do último deferimento de inscrição (municipal ou estadual), desde que não tenham passado 60 dias da abertura do CNPJ, e aí a opção vale desde a abertura (Portal do Simples Nacional). Perdeu o prazo, só no janeiro seguinte.
Arquitetura é Anexo III ou Anexo V?
Depende do fator R. É aqui que muitas fontes se contradizem, porque a lei mudou de redação em 2016. O texto atual da Lei Complementar 123/2006 faz assim:
- Art. 18, § 5º-B, XVIII: arquitetura e urbanismo está na lista do Anexo III.
- Art. 18, § 5º-M: quando a folha de salários for inferior a 28% da receita bruta, as atividades do inciso XVIII (entre outras) são tributadas pelo Anexo V.
Textos antigos citam arquitetura no § 5º-I, VI, que leva ao Anexo V e volta ao III com o fator R. Essa redação foi substituída pela Lei Complementar 155/2016, e hoje o inciso VI não traz mais a palavra arquitetura. O efeito prático, porém, é o mesmo: fator R de 28% ou mais, Anexo III; abaixo de 28%, Anexo V.
Design de interiores (CNAE 7410-2/02) segue o caminho antigo: está no § 5º-I, VI (“design”), vai para o Anexo V e passa ao III com fator R igual ou acima de 28% (§ 5º-J). Para quem faz arquitetura e interiores, o resultado coincide.
Quais são as alíquotas do Anexo III e do Anexo V?
As alíquotas da tabela são nominais. O que se paga é a alíquota efetiva, que sai da receita dos últimos 12 meses (RBT12) e da parcela a deduzir.
| Receita bruta em 12 meses | Anexo III: alíquota | Anexo III: deduzir | Anexo V: alíquota | Anexo V: deduzir |
|---|---|---|---|---|
| Até R$ 180.000 | 6,00% | R$ 0 | 15,50% | R$ 0 |
| De R$ 180.000,01 a R$ 360.000 | 11,20% | R$ 9.360 | 18,00% | R$ 4.500 |
| De R$ 360.000,01 a R$ 720.000 | 13,50% | R$ 17.640 | 19,50% | R$ 9.900 |
| De R$ 720.000,01 a R$ 1.800.000 | 16,00% | R$ 35.640 | 20,50% | R$ 17.100 |
| De R$ 1.800.000,01 a R$ 3.600.000 | 21,00% | R$ 125.640 | 23,00% | R$ 62.100 |
| De R$ 3.600.000,01 a R$ 4.800.000 | 33,00% | R$ 648.000 | 30,50% | R$ 540.000 |
Fonte: Anexos III e V da LC 123/2006, na redação vigente desde 2018.
A fórmula está no art. 18, § 1º-A:
alíquota efetiva = (RBT12 x alíquota nominal − parcela a deduzir) / RBT12
Nos dois anexos, a guia única (DAS) já inclui IRPJ, CSLL, PIS, Cofins, a contribuição previdenciária patronal e o ISS. Por isso o escritório no Anexo III ou V não paga os 20% patronais sobre o pró-labore por fora.
Como calcular o fator R?
O fator R é a folha de salários dos 12 meses anteriores dividida pela receita bruta dos mesmos 12 meses (art. 18, §§ 5º-K e 24).
| Entra na folha | Não entra |
|---|---|
| Salários de empregados, com 13º e férias | Aluguéis pagos a sócios |
| Pró-labore dos sócios | Distribuição de lucros |
| FGTS recolhido | Pagamentos a pessoa jurídica (terceirizados com CNPJ) |
| Contribuição previdenciária patronal recolhida |
O ponto de atenção é a janela: o cálculo usa os 12 meses anteriores ao mês de apuração. Aumentar o pró-labore agora melhora o fator R aos poucos, mês a mês, e não de uma vez. Nos primeiros meses de uma empresa nova, a conta segue regras proporcionais que o contador aplica.
Exemplo: o fator R de uma arquiteta sozinha
A Renata tem uma microempresa, sem empregados, e faturou R$ 240.000 nos últimos 12 meses, uma média de R$ 20.000 por mês. Ela tira R$ 3.000 de pró-labore e o resto como distribuição de lucros.
Passo 1: o fator R hoje. Folha de 12 meses: R$ 3.000 x 12 = R$ 36.000. Fator R = 36.000 / 240.000 = 15%. Abaixo de 28%: Anexo V.
Passo 2: a alíquota efetiva no Anexo V. A receita está na segunda faixa (18%, deduzir R$ 4.500). (240.000 x 0,18 − 4.500) / 240.000 = 38.700 / 240.000 = 16,13%. Num mês de R$ 20.000, o DAS fica em R$ 3.225.
Passo 3: o pró-labore que leva a 28%. 28% de R$ 240.000 = R$ 67.200 por ano, ou R$ 5.600 por mês.
Passo 4: a alíquota efetiva no Anexo III. Segunda faixa (11,2%, deduzir R$ 9.360). (240.000 x 0,112 − 9.360) / 240.000 = 17.520 / 240.000 = 7,30%. O DAS do mesmo mês cai para R$ 1.460.
Passo 5: o custo do pró-labore maior. O pró-labore paga 11% de INSS do sócio e pode ter imposto de renda retido pela tabela mensal.
| Por mês | Pró-labore de R$ 3.000 (Anexo V) | Pró-labore de R$ 5.600 (Anexo III) |
|---|---|---|
| DAS sobre R$ 20.000 | R$ 3.225 | R$ 1.460 |
| INSS da sócia (11%) | R$ 330 | R$ 616 |
| IR retido no pró-labore (tabela de 2026) | R$ 0 | cerca de R$ 229 |
| Total | R$ 3.555 | R$ 2.305 |
A diferença é de cerca de R$ 1.250 por mês, ou R$ 15 mil por ano. Repare que a Renata não tira mais dinheiro da empresa: muda só quanto da retirada é pró-labore e quanto é lucro. O IR do exemplo usa a tabela mensal de 2026 da Receita Federal, com a redução para rendimentos de até R$ 7.350. Até R$ 5.000 por mês, o imposto do pró-labore zera.
Como a decisão de pró-labore afeta INSS, aposentadoria e a distribuição de lucros, ela tem um guia próprio: pró-labore do arquiteto.
E um escritório com equipe?
Com empregados, o fator R costuma passar de 28% sem esforço. Um escritório com receita de R$ 480 mil em 12 meses, duas sócias com R$ 5.000 de pró-labore cada (R$ 120 mil no ano) e uma arquiteta contratada com custo de R$ 79.200 no ano, entre salário, 13º, férias e FGTS, tem folha de R$ 199.200. Fator R = 41,5%: Anexo III.
Na terceira faixa (13,5%, deduzir R$ 17.640), a alíquota efetiva fica em (480.000 x 0,135 − 17.640) / 480.000 = 9,83%. Esse é o escritório de exemplo do fluxo de caixa de 90 dias: a guia de cada mês é planejada sobre essa alíquota.
Quando o fator R muda de lado?
Ele é refeito todo mês, e três situações costumam derrubar o escritório para o Anexo V:
- Um mês de receita muito alta, como a entrega de um projeto grande, que aumenta a RBT12 sem mexer na folha.
- Saída de um empregado, que tira salário e FGTS da folha dos meses seguintes.
- Pró-labore reduzido num mês de caixa apertado.
Por isso vale acompanhar a folha e a receita dos últimos 12 meses todo mês, não só no fim do ano. O fluxo de caixa projetado ajuda a enxergar o mês de receita alta antes de ele chegar.
A reforma tributária muda o Simples?
Muda aos poucos, e o Simples continua. A Lei Complementar 214/2025 cria o IBS e a CBS. Dois pontos já estão na lei:
- Em 2026, as alíquotas de teste (0,9% de CBS e 0,1% de IBS) não se aplicam às operações de quem é optante pelo Simples (art. 348, III, c).
- O optante pode escolher apurar e recolher IBS e CBS pelo regime regular, fora do DAS (art. 41, § 3º), o que pode interessar a quem vende para empresas que aproveitam crédito.
O impacto no seu escritório depende de quem são os clientes. Essa conversa é do contador, com a regulamentação em mãos.
Como separar o imposto do Simples todo mês?
O DAS vence no mês seguinte ao da receita. O hábito que evita aperto é reservar a alíquota efetiva no dia em que o dinheiro entra, numa conta ou categoria separada, e lançar o valor real quando a guia chegar.
O Croqui é um software online para escritórios de arquitetura e interiores que transforma o modelo IFC ou DWG no pacote documental do projeto: quadros, quadro de áreas, memorial descritivo, pranchas ABNT e pré-checagem de conformidade, que se refazem a cada revisão do modelo. No financeiro do Croqui, a alíquota efetiva que o contador passa vira uma provisão a cada recebimento, e a guia aparece como saída prevista no mês seguinte. A conta do anexo e do fator R continua com o contador.
Perguntas frequentes
Arquitetura é Anexo III ou Anexo V do Simples Nacional?
Depende do fator R. A Lei Complementar 123/2006 lista arquitetura e urbanismo entre as atividades do Anexo III (art. 18, § 5º-B, XVIII), mas manda para o Anexo V quando a folha de salários dos 12 meses anteriores, incluindo pró-labore e encargos, fica abaixo de 28% da receita bruta do mesmo período (§ 5º-M). Com 28% ou mais, o escritório fica no Anexo III.
Como calcular o fator R?
Divida a folha de salários dos 12 meses anteriores ao mês de apuração pela receita bruta dos mesmos 12 meses. Na folha entram salários, pró-labore, FGTS e a contribuição previdenciária patronal recolhida (LC 123/2006, art. 18, § 24). Não entram aluguéis nem distribuição de lucros (§ 26). Se o resultado for 0,28 ou mais, a atividade vai para o Anexo III.
Quanto o arquiteto paga de imposto no Simples Nacional?
A alíquota efetiva é (RBT12 x alíquota nominal menos parcela a deduzir) dividido pela RBT12, em que RBT12 é a receita dos últimos 12 meses. Com R$ 240 mil em 12 meses, ela fica em 7,30% no Anexo III e em 16,13% no Anexo V. O valor inclui IRPJ, CSLL, PIS, Cofins, contribuição previdenciária patronal e ISS. O contador confirma o cálculo de cada mês.
Vale a pena aumentar o pró-labore para chegar ao fator R?
Muitas vezes vale, porque a diferença entre os anexos é maior que o custo do pró-labore extra. O pró-labore paga 11% de INSS do sócio e pode ter imposto de renda retido, enquanto a troca do Anexo V pelo III reduz a guia em vários pontos percentuais. A conta muda com a receita e com a equipe, então refaça com o contador pelo menos uma vez por ano.
Design de interiores também tem fator R?
Sim, por outro caminho. Design está no § 5º-I, VI, da LC 123/2006, que manda a atividade para o Anexo V, e o § 5º-J a leva para o Anexo III quando o fator R é igual ou maior que 28%. Para o escritório, o efeito é o mesmo da arquitetura: com folha de 28% da receita, Anexo III.
Fontes
- 01Lei Complementar nº 123, de 14 de dezembro de 2006: art. 18, §§ 1º-A, 5º-B, 5º-I, 5º-J, 5º-K, 5º-M e 24, e Anexos III e V (Planalto)
- 02Receita Federal, Portal do Simples Nacional: prazos de opção pelo Simples Nacional
- 03IBGE: CNAE 2.3, subclasse 7111-1/00, Serviços de arquitetura (API de dados do IBGE)
- 04Lei Complementar nº 214, de 16 de janeiro de 2025: IBS e CBS, arts. 41 e 348 (Planalto)
- 05Receita Federal: tabelas do imposto de renda de 2026